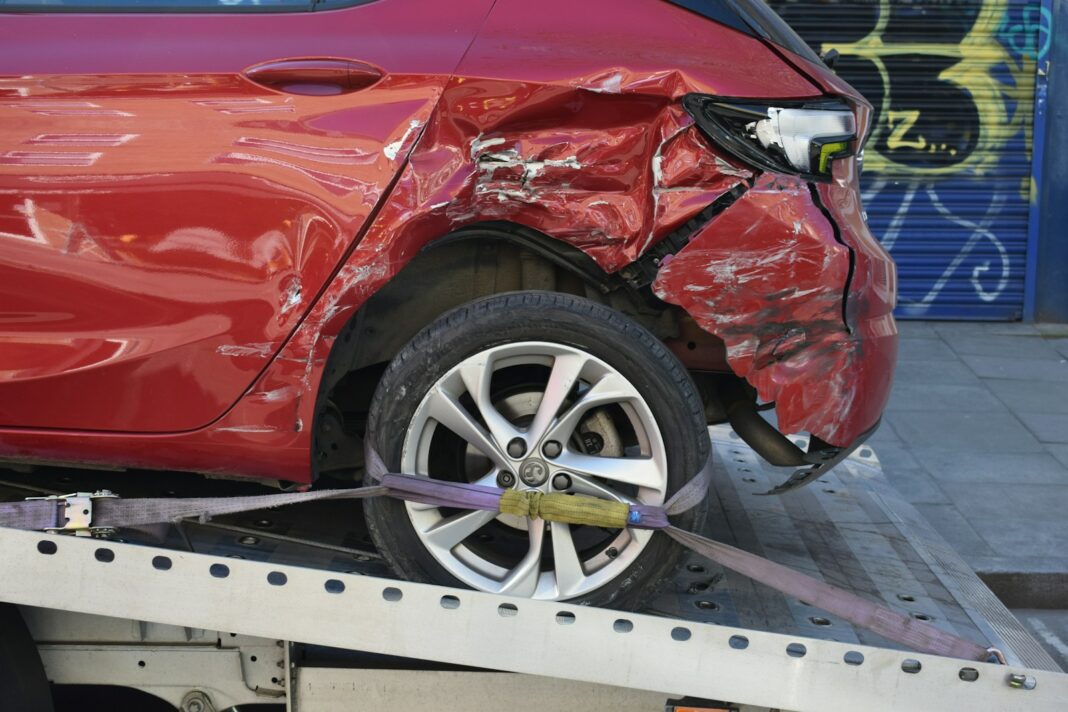
Lorsqu’une voiture est déclarée épave après un accident, cela signifie que le coût des réparations dépasse sa valeur ou qu’elle présente un danger. Voici les démarches concrètes, les délais d’indemnisation et les choix qui s’offrent à vous.
Que signifie une voiture déclarée épave après un accident ?
Une voiture déclarée épave après un accident est un véhicule que l’expert automobile juge techniquement irréparable ou dangereux à remettre en circulation. En pratique, deux situations distinctes existent et il est important de ne pas les confondre.
- Le VEI (Véhicule Économiquement Irréparable) : le montant des réparations dépasse la valeur du véhicule avant l’accident. Le véhicule peut parfois être réparé, mais l’assureur estime que ce n’est pas rentable.
- Le VGE (Véhicule Gravement Endommagé) : le véhicule présente des dommages compromettant la sécurité (châssis, direction, freinage). Sa remise en circulation est interdite tant qu’une réparation validée par expertise n’a pas eu lieu.
C’est l’expert mandaté par votre assurance qui pose ce diagnostic après examen du véhicule. Cette expertise conditionne toute la suite : indemnisation, cession ou réparation.
BON À SAVOIR : le terme « épave » utilisé au quotidien recouvre le plus souvent la procédure VEI. Le mot n’a pas de définition juridique unique, d’où l’importance de lire le rapport d’expertise pour savoir précisément dans quel cas vous vous trouvez.
Comment se passe la procédure quand votre voiture est déclarée épave ?
La procédure suit un déroulé encadré qui commence dès la déclaration de sinistre et se termine par le versement de l’indemnisation ou la réparation du véhicule.
- Déclaration du sinistre : vous informez votre assureur, généralement sous 5 jours ouvrés après l’accident, selon les conditions de votre contrat.
- Expertise : un expert examine le véhicule et rédige un rapport chiffrant les dommages et la valeur de remplacement.
- Proposition de l’assureur : si le véhicule est classé VEI, l’assureur vous propose une offre d’indemnisation basée sur la valeur du véhicule.
- Votre décision : vous acceptez l’offre (cession du véhicule à l’assureur) ou vous choisissez de conserver votre voiture.
Pour un VGE, tant que la réparation n’est pas validée par une contre-expertise, le véhicule reste immobilisé et ne peut pas être vendu comme un véhicule roulant.
Peut-on rouler avec une voiture déclarée épave ?
Non, vous ne pouvez pas rouler avec une voiture classée VGE : sa circulation est interdite pour des raisons de sécurité. Le certificat d’immatriculation est retenu jusqu’à la réparation contrôlée. Pour un VEI, la situation diffère : si vous décidez de conserver le véhicule et que celui-ci reste techniquement roulant, vous pouvez continuer à l’utiliser, à condition qu’il soit assuré et en état de passer le contrôle technique. Rouler avec un véhicule déclaré dangereux vous expose à des sanctions et engage votre responsabilité en cas de nouvel accident.
Quel remboursement pour une voiture épave et dans quels délais ?
Le remboursement d’une voiture épave correspond à la valeur de remplacement à dire d’expert (VRADE), c’est-à-dire le prix qu’il faudrait débourser pour racheter un véhicule équivalent à la date du sinistre. Ce montant tient compte de l’année, du kilométrage, de l’état général et de la cote du modèle.
Le niveau réel d’indemnisation dépend ensuite de deux facteurs : votre responsabilité dans l’accident et le type de contrat souscrit. La formule de votre assurance auto détermine directement si le véhicule est indemnisé et dans quelles conditions.
C’est le point qui surprend le plus les conducteurs : avec une assurance au tiers, un accident responsable ne donne droit à aucun remboursement du véhicule. Seule une formule tous risques ou une garantie dommages tous accidents couvre ce cas.
Quels délais pour être indemnisé ?
Après acceptation de l’offre, les délais de versement sont précisés dans votre contrat. Ce délai court à compter de votre accord écrit sur la proposition. Comptez en pratique quelques semaines entre l’expertise, la proposition et le versement effectif, selon la complexité du dossier et la disponibilité des pièces justificatives.
L’info en + : conservez tous les documents (rapport d’expertise, carte grise, certificat de cession). Un dossier complet accélère le traitement et évite les allers-retours qui rallongent les délais.
Pouvez-vous garder votre voiture épave plutôt que de la céder ?
Oui, vous pouvez garder votre voiture épave dans le cas d’un classement VEI. Vous refusez alors la cession à l’assureur. Concrètement, l’assureur vous verse l’indemnisation diminuée de la valeur de récupération (la « valeur épave », c’est-à-dire ce que vaut le véhicule pour les pièces ou la casse).
Conserver le véhicule peut avoir du sens si vous souhaitez le réparer vous-même à moindre coût ou récupérer certaines pièces. Attention toutefois : pour un VGE, la remise en circulation impose une réparation validée par expertise et un passage au contrôle technique. Sans cette validation, le véhicule ne pourra pas rouler légalement.
Si vous cédez le véhicule à l’assureur, vous percevez l’indemnisation complète, et l’assureur se charge de l’envoi vers un centre agréé. Vous devez alors remettre la carte grise barrée et signer un certificat de cession.
Comment être bien accompagné dans ces démarches ?
Ces situations mêlent expertise technique, règles d’indemnisation et décisions à prendre rapidement. Un contrat tous risques couvre les dommages de votre véhicule même en cas d’accident responsable, dans les conditions et limites prévues au contrat, hors exclusions et franchises applicables, ce qu’une assurance au tiers ne permet pas.
En cas de sinistre, un gestionnaire sinistre Pacifica peut vous expliquer le contenu du rapport d’expertise, vérifier le montant proposé et vous aider à choisir entre céder ou conserver le véhicule. Si le montant de l’indemnisation vous semble sous-évalué, vous avez le droit de demander une contre-expertise à vos frais, voire une tierce expertise en cas de désaccord persistant.
BON À SAVOIR : avant de renouveler ou de comparer votre contrat, vérifiez la présence d’une garantie « valeur à neuf » ou « valeur majorée » pour les véhicules récents. Cette garantie peut améliorer l’indemnisation, selon les conditions prévues au contrat. Pour faire le point sur vos garanties, votre conseiller reste à votre disposition pour une simulation adaptée à votre situation.
| Situation | Assurance au tiers | Assurance tous risques |
| Accident non responsable | Indemnisation par l’assureur du responsable | Indemnisation par votre assureur, puis recours |
| Accident responsable | Aucune indemnisation du véhicule | Indemnisation selon la valeur, sous déduction de la franchise |
| Sans tiers identifié | Aucune indemnisation | Indemnisation selon les garanties du contrat |
Article à caractère informatif et publicitaire
Les informations présentes dans cet article sont données à titre purement indicatif et n’engagent pas la responsabilité du Crédit Agricole ; elles n’ont en aucun cas vocation à se substituer aux connaissances et compétences du lecteur. Il est vivement recommandé de solliciter les conseils d’un professionnel. Certains produits et services mentionnés dans cet article peuvent être commercialisés par le Crédit Agricole : renseignez-vous sur leur disponibilité dans votre Caisse régionale immatriculée auprès de l’ORIAS en qualité de courtier d’assurance (mentions disponibles sur www.mentionscourtiers.credit-agricole.fr). La souscription à ces produits et services peut être soumise à conditions ou à la réglementation en vigueur, ainsi qu’à l’étude et à l’acceptation de votre dossier par votre Caisse régionale. Le contrat d’Assurance Automobile est assuré par PACIFICA, filiale d’assurances dommages de Crédit Agricole Assurances. PACIFICA, S.A. au capital entièrement libéré de 455 455 425 €, entreprise régie par le Code des assurances. Siège social : 8-10 Boulevard de Vaugirard – 75724 Paris Cedex 15 – RCS Paris 352 358 865 – N° de TVA : FR 95 352 358 865.